


年赚3.7亿却止步IPO:企查查爆赚背后,商业数据赛道的隐秘困局


10月9日,上交所官网显示,企查查科技股份有限公司沪市主板IPO流程终止。
网上公开信息显示,本次上市终止由企业与保荐机构中信证券主动撤回材料所致,监管层面未出具否决意见,也未公示重大违法违规、业绩造假、持续经营异常等硬性问题。
从2025年10月申报获受理,到历时一年停滞在“已问询”阶段后主动退场,企查查的资本进程收尾,给国内商业数据服务赛道留下了些许“遗憾”和思考。
数据交易网分析发现,从财务基本面来看,企查查具备A股上市企业稀缺的稳定盈利能力和成熟商业模式。此次IPO暂停,是商业数据查询赛道高速发展多年后,底层模式缺陷与资本市场审核规则深度碰撞的必然结果。
极致稳健的经营数据和难以突破的审核僵局
市面上多数IPO终止案例,往往伴随业绩大幅下滑、持续盈利能力存疑、合规处罚、股权权属混乱等显性问题,企查查并不存在上述短板。
根据招股书公开数据,2023年至2025年,企查查营收从6.18亿元稳步增长至7.87亿元,归母净利润从2.59亿元增长至3.77亿元,连续三年维持稳定的增长态势。
公司依托C端会员订阅、B端企业专属服务、API数据接口输出三大核心业务,搭建起轻资产、高现金流的盈利模型,1.6亿累计注册用户构筑了稳固的用户基本盘。
本次上市计划募资15亿元,全部用于大数据数据库升级、AI数据研发、产品迭代及补充流动资金,募资方向贴合主业发展,不存在脱实向虚、跨界炒作等资本市场禁忌问题。
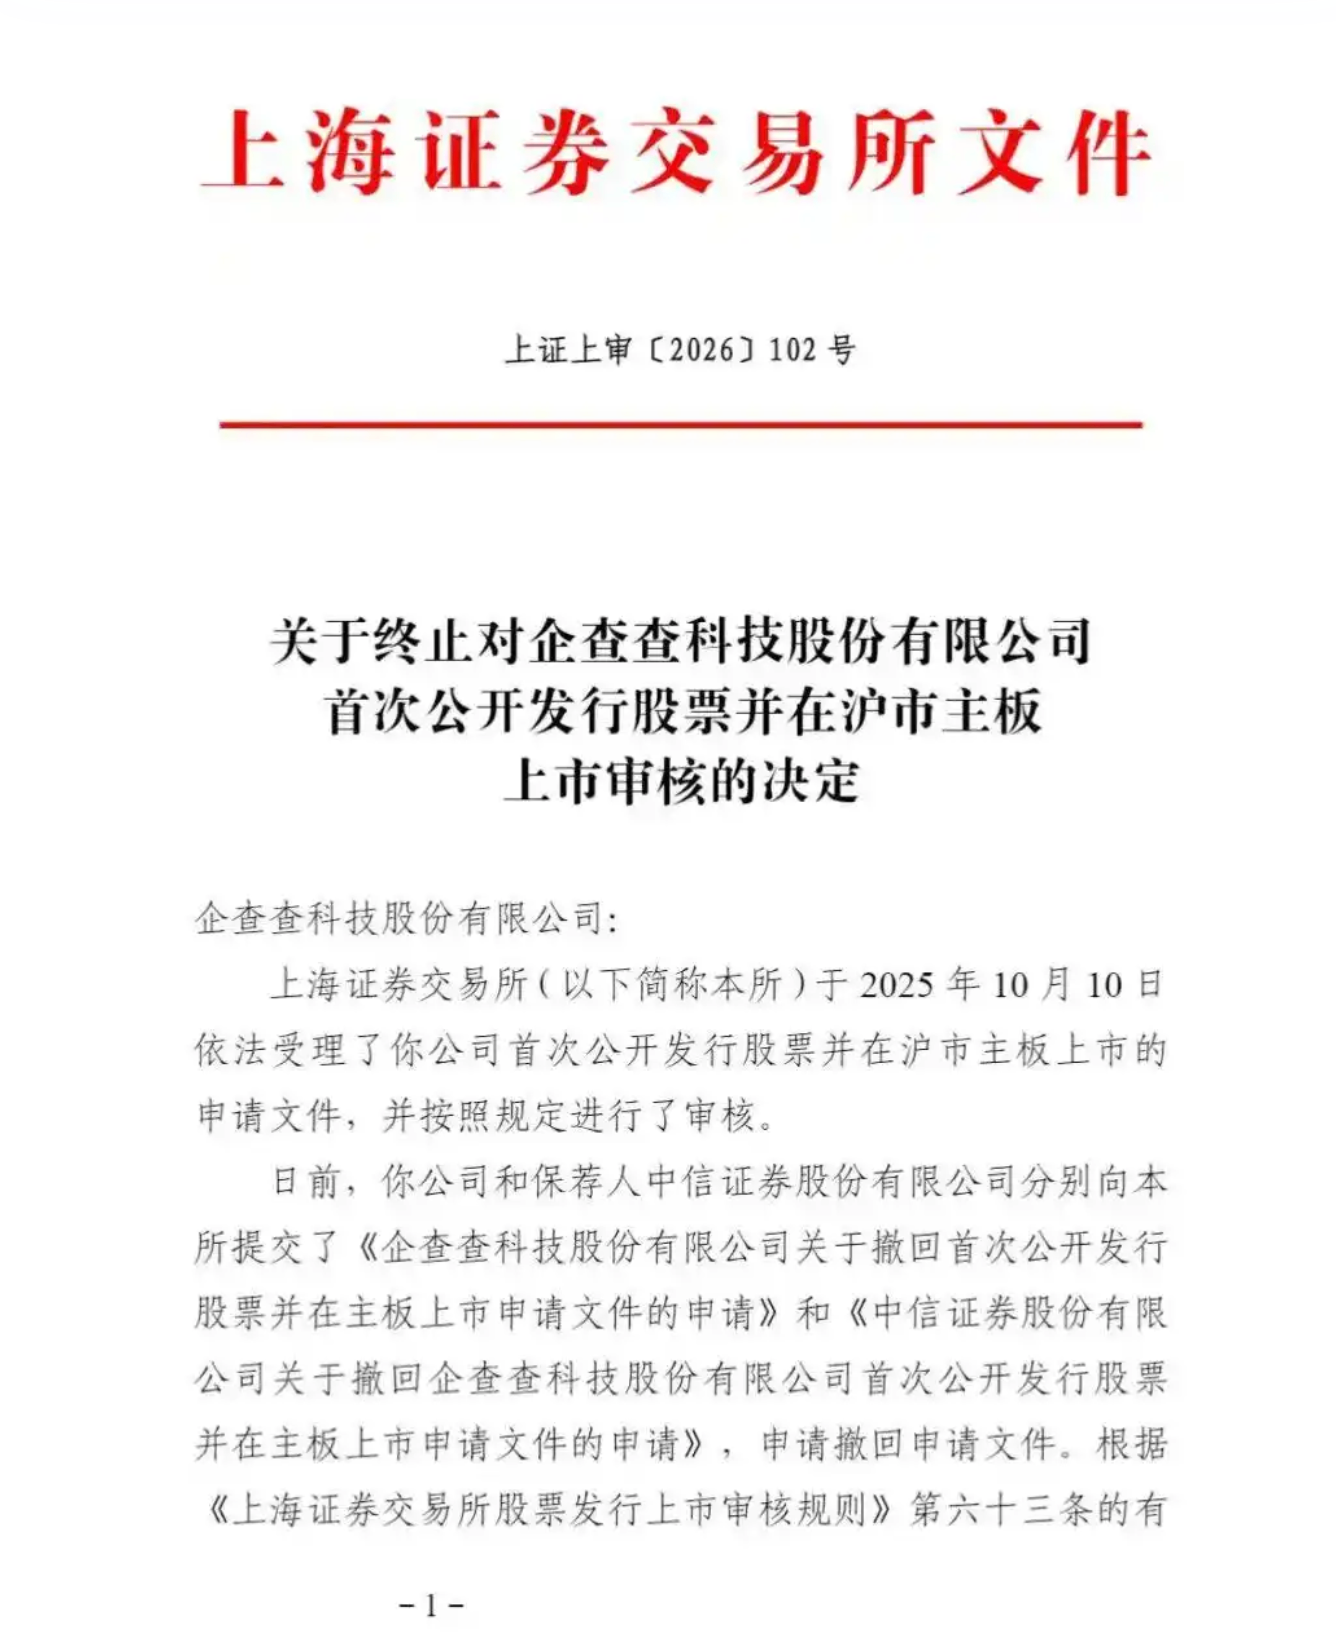
企查查自2025年10月完成IPO受理,当月收到上交所首轮问询,此后整整一年时间审核状态停滞,始终未进入上会环节。
在无负面舆情、无业绩暴雷、无监管处罚的前提下,企业最终选择主动撤材料,足以说明审核焦点集中于隐性、长期的系统性风险,而非短期经营问题。
让我们不得不猜想,当下A股数据类企业审核体系中,财务指标的权重是否正在持续下降,数据合规的可持续性、业务模式的稳定性,是否已经成为决定上市进程的核心标尺。
公共数据商业化的规则空白持续存在
商业查询赛道十余年来的快速崛起,依托于国内公共数据的公开属性与宽松的行业监管环境。
企查查、天眼查等头部平台的核心数据来源,均为工商公示信息、司法裁判记录、企业年报、知识产权信息等政务公开数据。这类数据面向全社会公开可查询、可查阅,市场主体具备合法的基础查阅权限。
行业发展的核心争议点,集中在“公开查阅”与“商业化运营”的权责边界模糊。
现有法律法规明确了公共数据的公开属性,但国家层面尚未出台统一、细化的商业化运营标准,各省市定向出台了授权运营管理办法,但均未涉及到详细的运营方式。
其中数据批量爬取、清洗加工、脱敏处理、二次汇编、对外商用输出等全链条操作,长期缺乏一条线系统性的合规细则。
行业内数据使用标准、版权界定、个人信息保护边界、商用授权规范等关键环节,始终处于监管规则为重,但是实操卡点重重的状态。
此前,行业企业依靠公开数据快速搭建产品体系、跑通盈利模式,实现规模化盈利,但无法向资本市场提供绝对确定的合规背书。
政策与监管体系处于动态完善过程中,现有商用模式随时可能因新规落地面临调整、整改甚至业务收缩。
这类不确定性属于行业系统性风险,单一企业无法通过内部整改、流程优化彻底消除。资本市场对这类存在长期规则不确定性的业务模式,天然会保持高度审慎态度。
赛道长期成长空间受限
数据交易网分析团队认为,增长逻辑的固化是企查查乃至整个赛道资本化遇冷的深层原因。
从业务结构来看,行业收入高度依赖C端付费会员体系,该业务模式成熟、现金流稳定、合规风险较低,但增长天花板已经彻底显现。
企业信息查询属于低频刚需服务,用户群体固定、需求场景单一,C端市场用户增量、付费转化率、客单价已经连续多年趋于稳定,很难实现爆发式增长。
赛道整体告别流量红利期,头部企业无法依靠原有模式打开新的增长空间。
市场寄予厚望的B端数据服务、定制化企业风控、API数据输出业务,受限于合规约束难以规模化发展。
况且B端批量数据输出涉及海量市场主体信息的二次流转与商用,监管约束强度远高于C端页面展示服务。企业在缺乏明确规则指引的前提下,不敢贸然扩张业务规模,只能小范围、谨慎性开展业务布局。
这就导致行业第二增长曲线始终无法成型,整体业务陷入“稳盈利、低增长、无增量”的固化状态。
资本市场的估值与审核逻辑,高度依赖企业的长期成长预期。稳定的静态盈利无法支撑高估值与资本化进程,增长逻辑的缺失,进一步放大了合规风险带来的负面效应,最终形成IPO推进僵局。
数据要素行业进入规范化深水区
企查查本次主动终止IPO,让整个数据要素服务行业引发思考。
是否代表着国内公共数据商业化的野蛮生长阶段已经彻底结束,行业发展逻辑迎来根本性切换?
过往行业竞争核心集中在数据抓取效率、信息覆盖广度、用户流量运营层面,企业依靠规则红利即可实现快速变现。
未来行业的核心竞争壁垒,将聚焦于合规治理能力、数据精细化加工能力、实体经济场景赋能能力。单纯依靠公开数据聚合展示、会员收费的浅层商业模式,难以适配资本市场的长期价值判断,也不符合数据要素产业规范化发展的核心导向。
从业企业需要清醒认知,公共数据属于社会公共资源,商用开发的核心价值在于赋能实体产业、优化市场营商环境、降低企业交易风险。
脱离产业落地、仅依托信息差与流量变现的商业模式,不具备长期发展价值。
行业企业必须主动完成业务升级,从浅层的数据聚合展示,转向深度的数据治理、场景化应用、定制化风控服务,提升数据产业的真实附加值。
同时,行业需要理性看待资本化节奏。
数据要素作为国家战略产业,具备长期发展潜力,但产业成熟度、规则体系完善度、监管精细化程度,决定了行业资本化的节奏与边界。
在顶层规则尚未完全落地、行业标准尚未统一的阶段,企业盲目推进资本化,必然面临审核高压。贴合产业发展节奏、夯实合规底座、完善业务结构,才是头部企业的核心发展任务。
企查查本次IPO终止,是行业规范化进程中的标志性事件。
优质财报与成熟商业模式无法突破资本审核壁垒,充分印证数据要素行业的核心竞争力早已脱离传统盈利维度。
规则空白带来的系统性风险、固化的业务增长逻辑,成为制约商业数据赛道资本化的核心卡点。
行业参与者需要摒弃短期红利思维,主动适配监管与产业发展趋势,以合规建设为基础、以产业赋能为核心,重构企业长期价值。资本市场的审慎态度,本质是对数据要素产业高质量发展的倒逼,推动整个赛道从规模扩张走向价值深耕。



评论 0